Die Währung in Brasilien heißt Real, wird mit R$ geschrieben und begegnet Reisenden beim ersten Kaffee, an der Hotelrezeption und am Geldautomaten. Entscheidend ist nicht nur der Name: Wer den brasilianischen Real, den schwankenden Eurokurs und die Zahlungsgewohnheiten kennt, vermeidet teure Umrechnungen und steht auch auf Märkten oder außerhalb der großen Städte nicht ohne passendes Geld da.
Welche Währung hat Brasilien und wie heißt das Geld?
Brasiliens offizielle Währung ist der Real, im Plural Reais. Das Währungssymbol lautet R$, der internationale ISO-Code BRL. Ein Real ist in 100 Centavos unterteilt. Für die Ausgabe ist die brasilianische Zentralbank, die Banco Central do Brasil, zuständig.
Die Schreibweise kann beim ersten Blick auf einen Preis irritieren: R$ 50 bedeutet 50 Reais, nicht 50 Dollar. Im Gespräch tauchen zudem umgangssprachliche Spitznamen wie pila, prata, mango, pau oder conto auf. Auf Schildern, Rechnungen und Kartenterminals bleibt es jedoch bei R$ beziehungsweise BRL.
Der heutige Real wurde 1994 eingeführt. Er ist bereits die dritte brasilianische Währung dieses Namens: Einen früheren Real gab es von 1690 bis 1942; dessen Plural lautete réis. Der Name geht auf das portugiesische Wort für „königlich“ zurück und stammt aus der portugiesischen Kolonialwährung.
Für Reisende zählt vor allem diese einfache Übersetzung: Ein Preis in R$ ist ein Preis in brasilianischem Geld. Die Umrechnung in Euro ist nur eine Orientierung. An der Kasse und am Automaten sollte immer in Real abgerechnet werden.
Brasilianischer Real: Diese Scheine und Münzen landen im Portemonnaie
Die zweite Banknotenfamilie umfasst Scheine zu 2, 5, 10, 20, 50, 100 und 200 Reais. Die Werte unterscheiden sich nicht nur durch Farbe und Größe, sondern auch durch Tiere. So zeigt der 50-Real-Schein einen Jaguar, der 200-Real-Schein einen Mähnenwolf. Gerade der 200er überrascht Reisende, weil er erst im September 2020 eingeführt wurde und in älteren Reiseführern oft fehlt.
| Wert | Motiv | Praktische Einordnung |
|---|---|---|
| 2 R$ | Meeresschildkröte | Kleinster regulärer Schein der zweiten Familie |
| 5 R$ | Großer Reiher | Ergänzt die kleinen Münzwerte |
| 10 R$ | Papagei | Häufiger Alltagswert |
| 20 R$ | Goldenes Löwenäffchen | Mittlerer Schein für Einkäufe und Wechselgeld |
| 50 R$ | Jaguar | Tiermotiv mit hohem Wiedererkennungswert |
| 100 R$ | Fischschwarm mit Buntbarsch | Großer Nennwert |
| 200 R$ | Mähnenwolf | Seit September 2020 im Umlauf |
Daneben existiert die 1-Real-Banknote weiter als gültiges Zahlungsmittel. Gedruckt wird sie seit 2006 nicht mehr; im Alltag hat die 1-Real-Münze ihren Platz übernommen. Die Größen der Scheine helfen beim Sortieren: Der 2-Real-Schein misst 121 × 65 Millimeter, der 100er 156 × 70 Millimeter, der 200er 142 × 69 Millimeter.
Bei den Münzen gibt es 1, 5, 10, 25 und 50 Centavos sowie 1 Real. Die 1-Centavo-Münze wird seit November 2005 nicht mehr geprägt und ist praktisch aus dem Umlauf verschwunden. Deshalb werden Preise an der Kasse üblicherweise auf 5 Centavos auf- oder abgerundet. Das ist kein Rechenfehler, sondern Folge des fehlenden Ein-Centavo-Stücks.
Ein Blick ins Wechselgeld lohnt sich auch wegen einer kleinen Verwechslungsgefahr: Euromünzen ähneln Real-Münzen in Größe, Material und Erscheinung. Wer beide Währungen gleichzeitig im Portemonnaie trägt, trennt sie besser frühzeitig. Die 1-Real-Münze hat 27 Millimeter Durchmesser und wiegt seit 2002 genau 7 Gramm; die 50-Centavo-Münze misst 23 Millimeter und wiegt 7,81 Gramm.
Währung in Brasilien umrechnen: Wie viel Real bringt ein Euro?
Ein fixer Kurs existiert nicht. Der Real schwankt frei; die Zentralbank kann bei Bedarf eingreifen. Den tagesaktuellen Wert zeigen die Referenzkurse der Europäischen Zentralbank, die eigene Bank oder ein Währungsrechner. Wer kurz vor der Reise nachschaut, hat eine brauchbare Grundlage für die eigene Planung.
Für eine schnelle Kopfrechnung genügt ein gerundeter Kurs. Diese Rechnung taugt für ein Gefühl bei Speisekarte, Fahrt oder Souvenir, nicht als Zusage für den Kartenumsatz. Innerhalb weniger Monate kann sich der Kurs um mehrere Zehntel Real je Euro verschieben. Deshalb passt ein einmal notierter Wert nicht dauerhaft.
| Eurobetrag | Rechenbeispiel mit angenommenen 6 BRL je EUR (kein aktueller Kurs) | Ergebnis in Real |
|---|---|---|
| 10 € | 10 × 6 | 60 R$ |
| 50 € | 50 × 6 | 300 R$ |
| 100 € | 100 × 6 | 600 R$ |
Beim Umrechnen gehört der Kurs nur zur ersten Hälfte der Rechnung. Automatengebühren, das Auslandseinsatzentgelt der Karte und der angebotene Kurs können den tatsächlich belasteten Eurobetrag verändern. Für Kreditkarten liegt das Auslandseinsatzentgelt meist bei 1 bis 2 Prozent des Umsatzes. Deshalb lohnt der Blick auf die Konditionen der eigenen Karte vor der Reise.
Wie bezahlt man am besten in Brasilien?
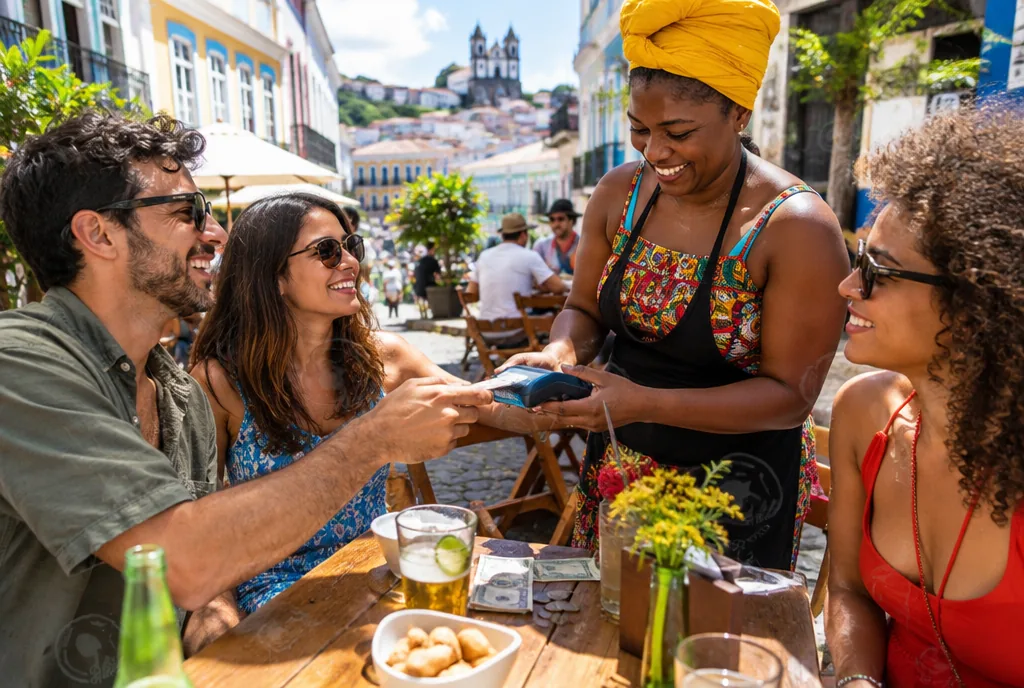
Für eine Reise ist die Kombination aus Kreditkarte und Bargeld am robustesten. Visa, Mastercard und American Express werden in Hotels, größeren Geschäften und Restaurants in Städten fast überall akzeptiert. Auf Märkten und in abgelegenen Gegenden kann dagegen weiterhin ausschließlich Bargeld funktionieren. Eine einzelne Zahlungsart deckt nicht jede Situation ab.
Am Automaten Real abheben statt vorher große Beträge tauschen
Die meisten Automaten gehören zu Banco do Brasil, Bradesco, Santander, Itaú, Caixa oder zum Verbund Banco24Horas. Das tägliche Abhebungslimit liegt meist zwischen 800 und 1.000 R$. Banco24Horas verlangt oft rund 20 R$ je Abhebung. Wer Gebühren vermeiden oder begrenzen will, prüft vorab sowohl das Kartenentgelt als auch die Anzeige am Automaten.
Für den Start nach der Ankunft gilt: Real am Automaten zu beziehen ist meist günstiger als ein vorheriger Kauf in Europa. Auch Wechselstuben am Flughafen bieten oft schlechtere Kurse als Bankautomaten. Casas de Câmbio, kurz Câmbio, finden sich an Flughäfen und in größeren Bankfilialen. Eine Barreserve von einigen hundert Euro kann bei Karten- oder Automatenproblemen helfen; Reiseschecks sind in Brasilien praktisch nicht mehr nutzbar.
Bei Kartenzahlung immer BRL auswählen
Fragt das Terminal nach Real oder Euro, lautet die sinnvolle Wahl Real beziehungsweise BRL. Bei einer Abrechnung in Euro greift die Dynamic Currency Conversion. Ihr Kurs ist fast immer schlechter. Das gilt ebenso am Automaten: Wer in Real abrechnet, überlässt die Umrechnung der eigenen Kartenbank statt dem Anbieter vor Ort.
Girocards funktionieren nur an Automaten mit Maestro- oder Cirrus-Logo, und viele brasilianische Automaten akzeptieren sie nicht. Eine Kreditkarte mit PIN ist daher die verlässlichere Hauptkarte. Am Bradesco-Automaten kann bei internationalen Karten ein Bildschirm mit einem ungünstigen Wechselkurs erscheinen; mit „decline“ lässt sich dieser ablehnen, während die Auszahlung zum Standard-Wechselkurs weitergehen kann.
Pix prägt den Alltag, bleibt für Touristen aber schwierig
Pix ist Brasiliens Echtzeit-Überweisungssystem der Zentralbank. Es startete im November 2020, läuft rund um die Uhr und schließt Transfers innerhalb weniger Sekunden ab. Die monatlichen Pix-Umsätze erreichen Billionenbeträge in Real. 93 Prozent der brasilianischen Erwachsenen nutzen Pix; für 62 Prozent ist es das häufigste Zahlungsmittel.
Für Kurzreisende ist das System dennoch nicht automatisch die beste Lösung. Üblicherweise sind eine CPF, also die brasilianische Steuer-ID, und ein lokales Bankkonto nötig. Ein Wise-Konto mit BRL-Guthaben unterstützt seit 2024 Pix-Sendungen für Touristen mit CPF. Ohne diese Voraussetzungen sollte Pix als Beobachtung aus dem brasilianischen Alltag gelten, nicht als einzige geplante Reisekasse.
Warum der Real erst 1994 Stabilität brachte
Hinter dem modernen Geld Brasiliens steht eine ungewöhnlich bewegte Währungsgeschichte. Der Plano Real begann Anfang 1994 unter Finanzminister Fernando Henrique Cardoso, der später Präsident wurde. Sein Ziel war, die Hyperinflation zu brechen. Am 1. Juli 1994 ersetzte der neue Real den Cruzeiro Real.
Der Plan schob zunächst die Unidade Real de Valor, kurz URV, als rechnerische Einheit zwischen die alten Preise und die neue Währung. Ihr Wert entsprach ungefähr einem US-Dollar. Das Ergebnis lässt sich an einer Zahl ablesen: Die monatliche Inflation lag im Juni 1994 noch bei über 40 Prozent und sank innerhalb weniger Monate auf unter 1 Prozent.
Davor wechselte Brasilien innerhalb von gut 50 Jahren mehrfach die Währung: Cruzeiro von 1942 bis 1967, Cruzeiro Novo von 1967 bis 1970, wieder Cruzeiro von 1970 bis 1986, Cruzado von 1986 bis 1989, Cruzado Novo von 1989 bis 1990, nochmals Cruzeiro von 1990 bis 1993 und schließlich Cruzeiro Real von 1993 bis 1994. Nach der Einführung war der Real zunächst 1:1 an den US-Dollar gekoppelt und später quasi-fest, bis zur Währungskrise im Januar 1999.
Die heutige Bezeichnung trägt damit mehr Geschichte in sich, als der Preisaufkleber verrät. Kaufkraftmäßig entspricht ein moderner Real aus dem Jahr 1994 etwa 2,75 × 10¹⁸ alten Réis aus der Kolonialzeit.
Diese Geldfehler kosten in Brasilien unnötig Geld
- In Europa große Mengen Real kaufen: Der Kurs ist meist ungünstiger. Direkt nach der Ankunft am Automaten abzuheben, ist meist der bessere Weg.
- Am Flughafen blind wechseln: Câmbio-Schalter sind bequem, haben aber oft schlechtere Kurse als Bankautomaten. Am Flughafen Guarulhos in São Paulo gibt es mehrere Wechselstuben; das garantiert aber keinen guten Kurs.
- Euro am Terminal akzeptieren: Die Abrechnung in Euro über Dynamic Currency Conversion ist fast immer schlechter als die Wahl von BRL.
- Nur auf die Girocard setzen: Viele Automaten nehmen sie nicht. Eine Kreditkarte mit PIN gehört deshalb in die Reiseplanung.
- Bargeld völlig weglassen: In abgelegenen Regionen und auf Märkten wird weiterhin nur bar gezahlt. Karte und Real ergänzen einander.
- Die Gebührenzeile übersehen: Banco24Horas berechnet oft etwa 20 R$ pro Abhebung. Mehrere kleine Abhebungen können diese Kosten wiederholen.
- Reiseschecks einpacken: Sie sind praktisch nicht mehr nutzbar und ersetzen weder Karte noch Bargeldreserve.
Der verbreitete Mythos, nur Bargeld funktioniere, stimmt ebenso wenig wie das Gegenteil. In Städten ist die Karte sehr weit verbreitet; Pix hat Kredit- und Debitkarten als meistgenutztes Zahlungsmittel überholt. Gerade Reisende brauchen trotzdem Real-Scheine und Münzen, weil Pix ohne die brasilianischen Voraussetzungen schwer zugänglich bleibt.
Die zehn Prozent auf der Rechnung stehen meist bereits darauf
In Restaurants steht häufig eine taxa de serviço von 10 Prozent auf der Rechnung. Rechtlich ist diese Servicegebühr freiwillig und kann auf Wunsch gestrichen werden; in der Praxis wird sie fast immer bezahlt. In gehobenen Restaurants kann sie 15 oder 20 Prozent erreichen. Ein zweites Trinkgeld ist damit nicht als feste Pflicht zu verstehen.
Im Boteco, der brasilianischen Bar, steht die zehnprozentige serviço-Position meist auf der comanda, also dem Tab. An der Theke wird aufgerundet. Taxifahrer erhalten üblicherweise einen aufgerundeten Betrag oder 10 Prozent, wenn sie mit dem Gepäck helfen. Bei Uber und 99 ist Trinkgeld dagegen nicht üblich.
Häufige Fragen
Welche Währung hat Brasilien?
Brasilien verwendet den Real. Sein Plural lautet Reais, sein Symbol R$ und sein ISO-Code BRL. Ein Real besteht aus 100 Centavos.
Wie heißt das brasilianische Geld?
Das brasilianische Geld heißt Real. Der seit 1994 geltende Real ist die dritte brasilianische Währung dieses Namens.
Wie viel Real bekommt man für 1 Euro?
Das hängt vom Tageskurs ab, denn der Real schwankt frei. Den aktuellen Wert zeigen die EZB-Referenzkurse, die eigene Bank oder ein Währungsrechner. Am Automaten und an der Kasse kommen je nach Karte noch Gebühren hinzu.
Wie bezahlt man am besten in Brasilien?
Am verlässlichsten ist eine Kreditkarte mit PIN plus Bargeld in Real. Kreditkarten werden in Städten breit akzeptiert, während Märkte und abgelegene Gegenden Bargeld verlangen können. Bei Karte und Automat sollte stets BRL statt Euro gewählt werden.
Kann man in Brasilien mit Pix bezahlen?
Pix ist im Land sehr verbreitet und überweist rund um die Uhr in Sekunden. Für Touristen ist es jedoch schwer nutzbar, weil in der Regel CPF und lokales Bankkonto erforderlich sind.